El alcalde de Valledupar, Ernesto Orozco llevó a la Fiscalía hallazgos sobre 3.483 ajustes manuales aplicados al predial entre 2024 y abril de 2026. La secretaria de Hacienda, Lily Mendoza se unió a la denuncia y explicó que bancos e Incocrédito alertaron sobre pagos con tarjetas clonadas y cheques sin fondos que fueron reversados.
La Alcaldía de Valledupar puso en conocimiento de la Fiscalía General de la Nación hallazgos detectados en el Sistema de Información Tributaria Municipal, relacionados con ajustes manuales de crédito aplicados al Impuesto Predial Unificado y pagos que, según la secretaría de Hacienda, se habrían realizado mediante tarjetas de crédito clonadas o cheques sin fondos.
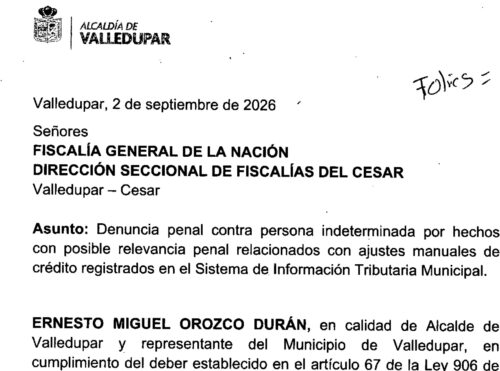
La denuncia fue presentada el 2 de septiembre de 2026 por el alcalde Ernesto Orozco Durán ante la Dirección Seccional de Fiscalías del Cesar. El documento está formulado contra persona indeterminada, lo que significa que no atribuye de entrada una conducta penal a una persona específica. La solicitud es que la Fiscalía establezca si los hechos descritos pueden constituir delitos, cuál fue su alcance y quiénes pudieron intervenir.
La denuncia se concentra en los ajustes manuales de crédito. La información sobre tarjetas y cheques, de acuerdo a lo explicado por la secretaría de Hacienda, Lily Mendoza, por lo que su dimensión exacta dependerá de los informes bancarios, el reporte de Incocrédito y los documentos de Tesorería a los que hizo referencia la funcionaria.
Los 3.483 ajustes revisados
Uno de los antecedentes incluidos en la denuncia es una comunicación del 15 de abril de 2026, mediante la cual Informática y Tributos S.A.S., contratista proveedora del software de recaudo de la Secretaría de Hacienda, entregó al despacho del alcalde un informe de auditoría sobre ajustes de cartera y notas de crédito manuales del Impuesto Predial Unificado, acompañado de una matriz con el detalle de las operaciones examinadas.
Según la denuncia, la auditoría revisó 3.483 ajustes manuales de crédito aplicados al Impuesto Predial Unificado entre enero de 2024 y abril de 2026. Las operaciones sumaron $18.293.963.584 e involucraron a 1.826 contribuyentes y 3.078 referencias catastrales.
Un ajuste manual es un cambio que se hace directamente en el sistema sobre una obligación tributaria. Puede servir para corregir un error, aplicar un pago, reconocer una compensación, cumplir una decisión administrativa o modificar un saldo. Por eso, la existencia de ajustes manuales no es irregular por sí misma: cada operación debe estar respaldada por documentos y debe permitir identificar quién la registró, verificó y aprobó.
La cifra de $18.293 millones corresponde al valor de obligaciones tributarias que fueron modificadas en las operaciones revisadas. No equivale automáticamente a dinero perdido por el municipio. La denuncia busca que la Fiscalía determine si hubo conductas penales y si se afectaron recursos públicos de manera efectiva.
Operaciones concentradas en un usuario
La denuncia indica que 3.477 aprobaciones, por $18.272.416.540, aparecían asociadas a un mismo usuario del sistema. También registra 18 jornadas de procesamiento masivo, en las que se agruparon 2.238 ajustes por $6.624.940.771.
El informe citado por la Alcaldía identificó además 129 operaciones realizadas en días no hábiles; 1.745 ajustes registrados bajo el motivo “Resolución IGAC”; 499 bajo el motivo “Convenio/SAF” durante 2024; y una concentración del 54,4% del valor predial ajustado en 20 contribuyentes.
Estos datos muestran patrones de funcionamiento que requirieron revisión administrativa. No constituyen una condena ni permiten señalar automáticamente a la persona o dependencia relacionada con el usuario operativo.
Las explicaciones de la jefa de Rentas
Davianys Lisbeth Vargas Suárez, entonces jefa de Rentas, explicó en comunicaciones internas que su oficina era la única que tenía permisos habilitados en el software para realizar ese tipo de ajustes. Esa explicación ayuda a entender la concentración de operaciones en un usuario institucional, pero no determina si cada movimiento estaba justificado o si cumplió los controles requeridos.
A pesar de las explicaciones, se conoció que una vez estalló el escándalo y el Alcalde interpuso la demanda ante la Fiscalía, Davianys Vargas Suárez prefirió abandonar su cargo.
Daviannys Lisbeth llegó a la Alcaldía de Valledupar desde el inicio de la mano del grupo político de los De La Peña.
Alertas por soportes y documentos
Después de la auditoría, la Secretaría de Hacienda adelantó revisiones internas. En un oficio del 22 de julio de 2026, la jefatura de Recaudos informó que se habían identificado 4.280 operaciones entre 2020 y 2026, aunque la revisión documental se concentró en 380 ajustes de las vigencias 2024 a 2026, por $4.025.308.765.
De esos 380 casos, 30 no presentaron novedad. En otros 20 se encontró un acto administrativo válido, aunque requerían corregir su incorporación al sistema. En 241 casos, el acto administrativo no comprendía el predio objeto de la operación o el documento cargado no correspondía al realmente aplicado. En 89 casos no se encontró un acto administrativo que sustentara el ajuste.
La Alcaldía también indicó en la denuncia que el universo inicialmente revisado se amplió a 4.274 ajustes manuales de crédito correspondientes a varias rentas municipales, no únicamente al predial, durante 2024-2026. De ese total, 380 registros presentaron alertas y necesitaron una revisión individual de documentos, archivos y fundamentos jurídicos.
Entre las inconsistencias descritas figuran ajustes sin soporte documental verificable, archivos en blanco o ajenos al trámite, documentos que no correspondían a la operación aplicada, diferencias entre el valor ajustado y el acto administrativo, y movimientos para los cuales no se halló una resolución, una solicitud o un pago que los justificara.
La resolución para sanear 301 registros
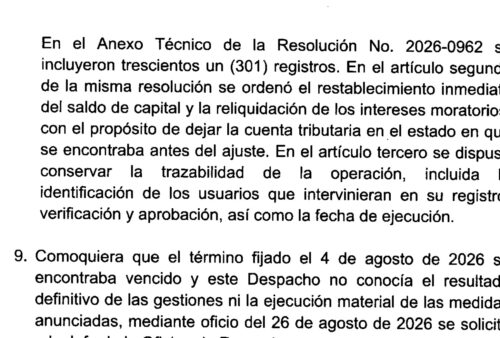
El 28 de julio de 2026, la Oficina de Recaudos expidió la Resolución 2026-0962. De acuerdo con la denuncia, el acto ordenó el saneamiento de 301 registros incluidos en un anexo técnico.
La medida dispuso restablecer el saldo de capital y reliquidar intereses moratorios, con el propósito de devolver las cuentas tributarias al estado en el que estaban antes de los ajustes cuestionados. También ordenó preservar la trazabilidad de cada operación: los usuarios que participaron en el registro, verificación y aprobación, así como la fecha en que se ejecutó el movimiento.
En la práctica, el saneamiento busca corregir las cuentas que presentaban inconsistencias o no tenían el soporte encontrado durante la revisión. La resolución no decide que se cometió un delito ni identifica responsables penales; esa definición corresponde a la Fiscalía y, eventualmente, a los jueces.
Las fallas de control advertidas
La Oficina de Control Interno emitió la Función de Advertencia 001-2026 el 31 de agosto, recibida por el despacho del alcalde el 1 de septiembre. El documento, citado en la denuncia, advirtió el riesgo de que servidores públicos o terceros usaran accesos privilegiados al sistema para modificar obligaciones tributarias de forma irregular.
La advertencia relacionó ese riesgo con la concentración del 99,83% de las operaciones en un solo usuario y con la falta de controles como la separación de funciones, la doble autorización o una validación cruzada previa. También mencionó riesgos tecnológicos y de seguridad digital por ajustes sin soportes idóneos, operaciones en días u horarios no hábiles y debilidades en la configuración de los motivos de ajuste.
Control Interno recomendó preservar bases de datos, bitácoras, perfiles de usuarios y otras evidencias digitales; implementar alertas y mecanismos de trazabilidad; restringir modificaciones a expedientes digitales; y revisar cómo estaban distribuidas las responsabilidades dentro del proceso de recaudo.
Estas advertencias no establecen culpabilidad de funcionarios, contratistas o contribuyentes. Son alertas preventivas sobre fallas que, según el documento, podían poner en riesgo el control de la cartera municipal y los derechos de los ciudadanos.
Tarjetas clonadas y cheques sin fondos
La secretaria de Hacienda, Lily Mendoza, explicó en una entrevista de un medio local que la Alcaldía detectó, durante un periodo aproximado de un año a año y medio, pagos de impuestos realizados con tarjetas de crédito clonadas y cheques sin fondos.
Según Mendoza, en esta línea intervinieron Bancolombia, Banco de Bogotá y Banco de Occidente, junto con Incocrédito. La funcionaria sostuvo que la detección de los pagos cuestionados permitió evitar que estos se consolidaran como ingresos definitivos para el municipio.
La situación, según explicó, ocurría cuando un contribuyente registraba el pago de predial, ICA u otro impuesto con una tarjeta o un cheque. En un primer momento, el sistema podía reflejar que la deuda estaba pagada. Pero si después el banco identificaba que la tarjeta había sido clonada, que la transacción no era válida o que el cheque no tenía fondos, reportaba la novedad a la Alcaldía.
Al recibir ese reporte, el municipio debía reversar el pago que figuraba en el sistema: en otras palabras, anulaba el movimiento que había disminuido la deuda. Como el dinero no se hizo efectivo, la obligación tributaria volvía a aparecer pendiente.
Por eso, una persona podía creer que había quedado al día con sus impuestos y luego encontrarse nuevamente con la deuda activa.
Si no realizaba un pago válido, el caso podía pasar al procedimiento de cobro y, dependiendo del expediente, derivar en medidas como el embargo.
Mendoza sostuvo que si el contribuyente fue engañado por un intermediario y desconocía que se había usado una tarjeta clonada o un cheque sin fondos, debe denunciar ante la Fiscalía. Según la secretaria, esa denuncia es el documento con el que la Administración puede estudiar su situación frente a una eventual medida de embargo.
La afirmación requiere precisiones de Hacienda: qué norma, resolución o protocolo establece la denuncia como requisito; si basta con la constancia de radicación y qué ocurre mientras la Fiscalía investiga el caso de una persona que afirma haber sido engañada.
La secretaria mencionó además $823 millones concentrados en dos cuentas en Valledupar, dentro de un informe que, según dijo, habría detectado cerca de $17.000 millones en la región. No se conoce todavía de manera pública el informe completo ni el detalle de las dos cuentas, las fechas, las transacciones, los medios de pago o las entidades financieras que alertaron en cada caso.
Por eso, esa cifra debe entenderse como una declaración de la secretaría de Hacienda que requiere soporte en el informe de Incocrédito, certificaciones de los bancos, conciliaciones bancarias y documentos de Tesorería.
“No hubo pérdida”: la explicación de Hacienda
Mendoza sostuvo que Valledupar no tuvo pérdidas económicas por esta modalidad porque las entidades financieras intervinieron a tiempo y los pagos cuestionados fueron reversados. La funcionaria pidió evitar señalamientos contra empleados de Hacienda mientras las autoridades determinan quiénes fueron los actores.
Esa afirmación debe diferenciarse de los $18.293 millones asociados a los ajustes manuales. Un pago puede aparecer inicialmente en el sistema y luego ser reversado por una entidad financiera; cuando eso ocurre, la obligación vuelve a estar pendiente para el contribuyente.
Para establecer que no hubo un daño patrimonial definitivo, la Alcaldía deberá precisar cuánto dinero se registró inicialmente, cuánto fue reversado, cuánto volvió a la cartera municipal, cuánto se recuperó mediante cobro y si quedaron obligaciones sin pagar o de difícil recuperación.
También está por establecer si los $823 millones mencionados por Mendoza corresponden únicamente a tarjetas y cheques, si hacen parte de los $18.293 millones asociados a ajustes manuales o si son una cifra independiente. Hasta ahora no existe un documento público que permita afirmar que ambas líneas hagan parte de un mismo esquema.
Lo que deberá establecer la Fiscalía
La Fiscalía deberá determinar cuáles ajustes manuales tenían soportes válidos, cuáles presentaban inconsistencias y cuáles carecían de respaldo; si los hechos tuvieron relevancia penal; si existió afectación efectiva de recursos públicos; y quiénes pudieron intervenir en cada operación.
También deberá establecerse el alcance de la línea de tarjetas clonadas y cheques sin fondos: número de casos, valores, bancos involucrados, fechas, obligaciones reactivadas, denuncias presentadas, embargos aplicados y resultado de los procesos de cobro.
Hasta el momento, la denuncia presentada por el alcalde no identifica responsables penales individuales ni existe una decisión judicial pública que determine la existencia de delitos o responsabilidades. La investigación deberá definir, además, si las operaciones con tarjetas y cheques tienen alguna conexión comprobable con los ajustes manuales o si corresponden a líneas independientes dentro de las irregularidades detectadas en el recaudo municipal.